甬兴证券:给予中材国际买入评级
甬兴证券有限公司黄骥,李瑶芝近期对中材国际进行研究并发布了研究报告《中材国际首次覆盖报告:全产业链完成整合,建筑出海龙头》,本报告对中材国际给出买入评级,当前股价为10.25元。
中材国际(600970)
核心观点
全球水泥技术装备及工程服务市场唯一具有完整产业链的企业,拥有全球竞争力。公司是全球最大水泥技术装备工程系统集成服务商,通过并购合肥院/中材矿山,业务范围拓展至高端装备制造和矿山运营服务。23年收入/归母净利润458/29亿,YoY+6.9/14.8%,工程/装备/运营板块收入占比分别为58%/16%/23%。未来看点一,新签合同稳步增长,收入和利润体量相应提升;看点二,在业务整合以及工程业务带动下,装备/运营收入占比有望持续增加,这两个板块毛利率中枢高于工程板块毛利率6-10pct;看点三,海外新签合同加速放量(公司23FY/24Q1海外新签合同YoY+55/70%),远高于国内(23FY/24Q1国内新签合同YoY-8/-48%),而海外业务毛利率相对更高(23FY海外/国内毛利率21.2%/17.8%),也将提升公司整体盈利能力。
工程技术板块,海外新建需求依旧旺盛,国内受益老线节能降碳改造。据Onfield预测,2024年境外水泥需求和价格较2023年总体保持稳定,作为全球市占率65%的水泥EPC业务龙头,公司将充分受益海外水泥需求的增长。国内市场,根据中国水泥网大数据研究院《2023年水泥市场运行总结与分析》预计,23年至25年,水泥需求降幅平均每年在2%—3%,但对产线的改造需求依然不容小觑。国家发展改革委等五部门印发《水泥行业节能降碳专项行动计划》,到25年底,能效标杆水平以上产能占比达到30%。据公司23年年报,截止到22年底,全国新型干法水泥生产线累计共有1572条,其中运转10年以上的线占比80%,公司承接了国内90%以上的新型干法水泥线的设计或建设,国内存量水泥线绿色智能技术改造有较大需求。
高端装备制造板块,强强联合,EPC业务带动装备业务发展。23年,公司股权结构上完成合肥院收购,成为水泥领域规模最大/品种最全的装备业务。24年,公司将继续深化合肥院的人员/业务线整合,协同效应有望逐步体现。据麦肯锡预测,到25年水泥装备全球市场规模预计每年约350-400亿元,按照公司23年装备业务收入测算,水泥装备全球市占率约20%,相比水泥EPC业务全球市占率65%,装备业务仍有较大提升空间。
矿山运维和水泥运维业务空间巨大。目前,公司主要矿山运维服务集中在国内的水泥石灰石和骨料矿,持续向其他品类矿延伸,受益于国内水泥走出去步伐加快和公司工程业务带动,境外市场未来有望进一步打开增长空间。据麦肯锡预测,25年国内水泥石灰石和骨料矿第三方工程运维市场规模约280-300亿/年。在水泥运维业务方面,一方面,受益于公司在海外新建水泥EPC项目的持续获单,水泥运营线有望持续增加;另一方面,全球水泥熟料生产线存量规模较大,考虑到设备使用寿命限制和替换材料升级需求,售后和备品备件市场规模可观。据麦肯锡预测,未来5年备品备件及运维服务市场规模400-450亿/年。
投资建议
作为水泥工程/装备/运营全产业链央企,公司在全球竞争力不断增强。业务结构的变化也将带来盈利能力的持续提升,看好公司持续成长。我们预计公司24-26年归母净利润33.5/38.1/43.1亿元,按7月5日收盘价,对应EPS1.27/1.44/1.63元,对应PE9.26/8.14/7.19,首次覆盖给予“买入”评级。
展开全文
风险提示
汇率波动风险,境外经营风险,海外项目建设不及预期风险;
证券之星数据中心根据近三年发布的研报数据计算,国盛证券程龙戈研究员团队对该股研究较为深入,近三年预测准确度均值高达85.37%,其预测2024年度归属净利润为盈利33.67亿,根据现价换算的预测PE为8.07。
最新盈利预测明细如下:
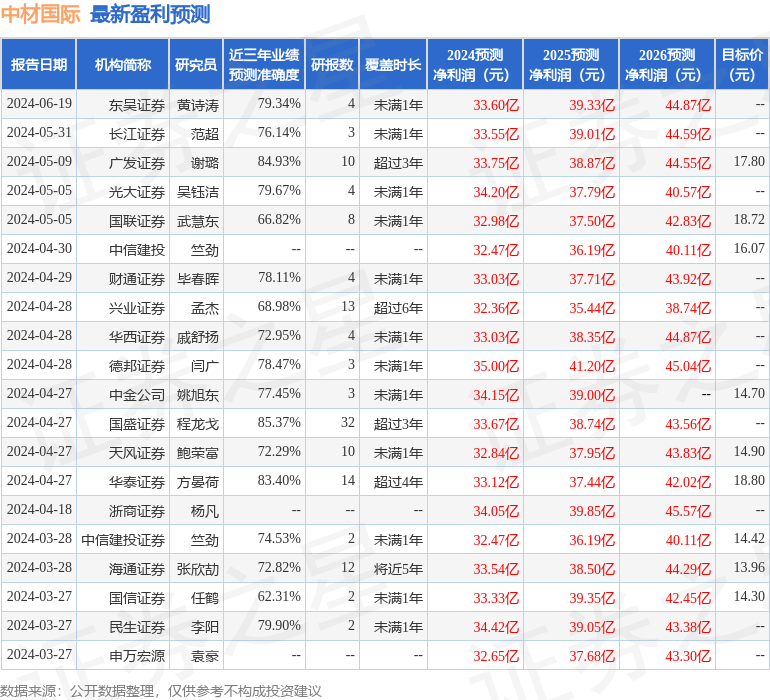
该股最近90天内共有17家机构给出评级,买入评级16家,增持评级1家;过去90天内机构目标均价为16.75。
以上内容由证券之星根据公开信息整理,由算法生成(网信算备310104345710301240019号),与本站立场无关,如数据存在问题请联系我们。本文为数据整理,不对您构成任何投资建议,投资有风险,请谨慎决策。
评论