天风证券:给予中曼石油增持评级
天风证券股份有限公司张樨樨,朱晔近期对中曼石油进行研究并发布了研究报告《原油产量同比增长,公司归母净利润同比提高68%》,本报告对中曼石油给出增持评级,当前股价为25.55元。
中曼石油(603619)
1.公司2023年归母净利润8.1亿
根据公司年报,公司2023年归母净利润为8.1亿元,同比增长67.9%。其主要原因为公司原油产量提升,2023年,公司温宿油田实现原油产量58.1万吨,比2022年同期增加14.7万吨,同比增长33.82%。
2.阿克苏价格与成本情况
盈利情况:2023年,经过我们计算,公司新疆油田区块,原油实现价格为3606元/吨,折合73.1美元/桶。
成本情况:根据我们计算,新疆区块原油业务的单位成本(包含三费)为1233元/吨,折合25.0美元/桶。
3.海外区块
根据公司2023年12月12日发布的公告,公司已将坚戈区块纳入公司合并报表范围。
坚戈情况:根据第三方储量评估机构来看,坚戈区块的2P(证实储量+概算储量)原油地质储量为6441.4万吨,2P经济可采储量为595.3万吨。参考温7的情况,我们认为坚戈区块的产量还有较大的增长空间。
4.油服订单同比增长
根据公司《关于2023年第四季度签订合同情况的公告》,公司2023年签订合同金额为37.35亿美元,同比增长29.46%。
5.盈利预测
预计公司24/25/26年的归母净利润维持12.8/16.9/20.0亿元,对应EPS为3.21/4.21/5.01元/股。
风险提示:1)油价大跌,导致公司业绩不及预期的风险;2)公司原油产量不及预期的风险;3)岸边油田不能并表的风险;4)油服订单完成情况不及预期的风险。
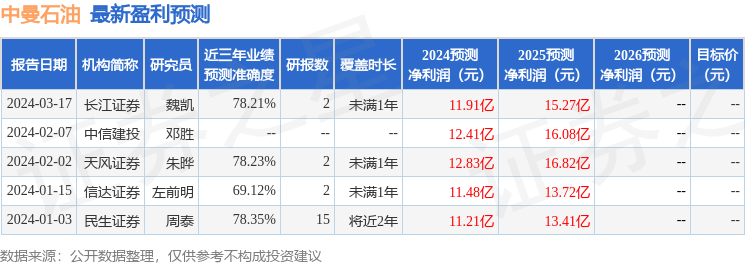
证券之星数据中心根据近三年发布的研报数据计算,民生证券周泰研究员团队对该股研究较为深入,近三年预测准确度均值为78.35%,其预测2024年度归属净利润为盈利11.21亿,根据现价换算的预测PE为9.12。
最新盈利预测明细如下:
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
以上内容由证券之星根据公开信息整理,由算法生成(网信算备310104345710301240019号),与本站立场无关,如数据存在问题请联系我们。本文为数据整理,不对您构成任何投资建议,投资有风险,请谨慎决策。
评论